
Avant de démarrer comme indépendant en personne physique, vous vous inscrivez à la Banque-Carrefour des Entreprises (BCE) auprès d'un guichet d'entreprises. Vous vous affiliez aussi à une caisse d'assurances sociales avant le début de l'activité.
L'essentiel
Inscrivez-vous à la BCE avant votre première vente, quel que soit votre chiffre d'affaires.
En 2026, la franchise de TVA vaut jusqu'à 25.000 € de chiffre d'affaires, réduits au prorata si vous commencez en cours d'année.
Depuis le 1er janvier 2026, vos factures à des clients assujettis à la TVA en Belgique passent en principe par le réseau Peppol, même sous franchise.
La réduction, la dispense et le droit passerelle se demandent : aucun de ces filets ne joue d'office.
Quelles sont les démarches pour devenir indépendant en 2026 ?
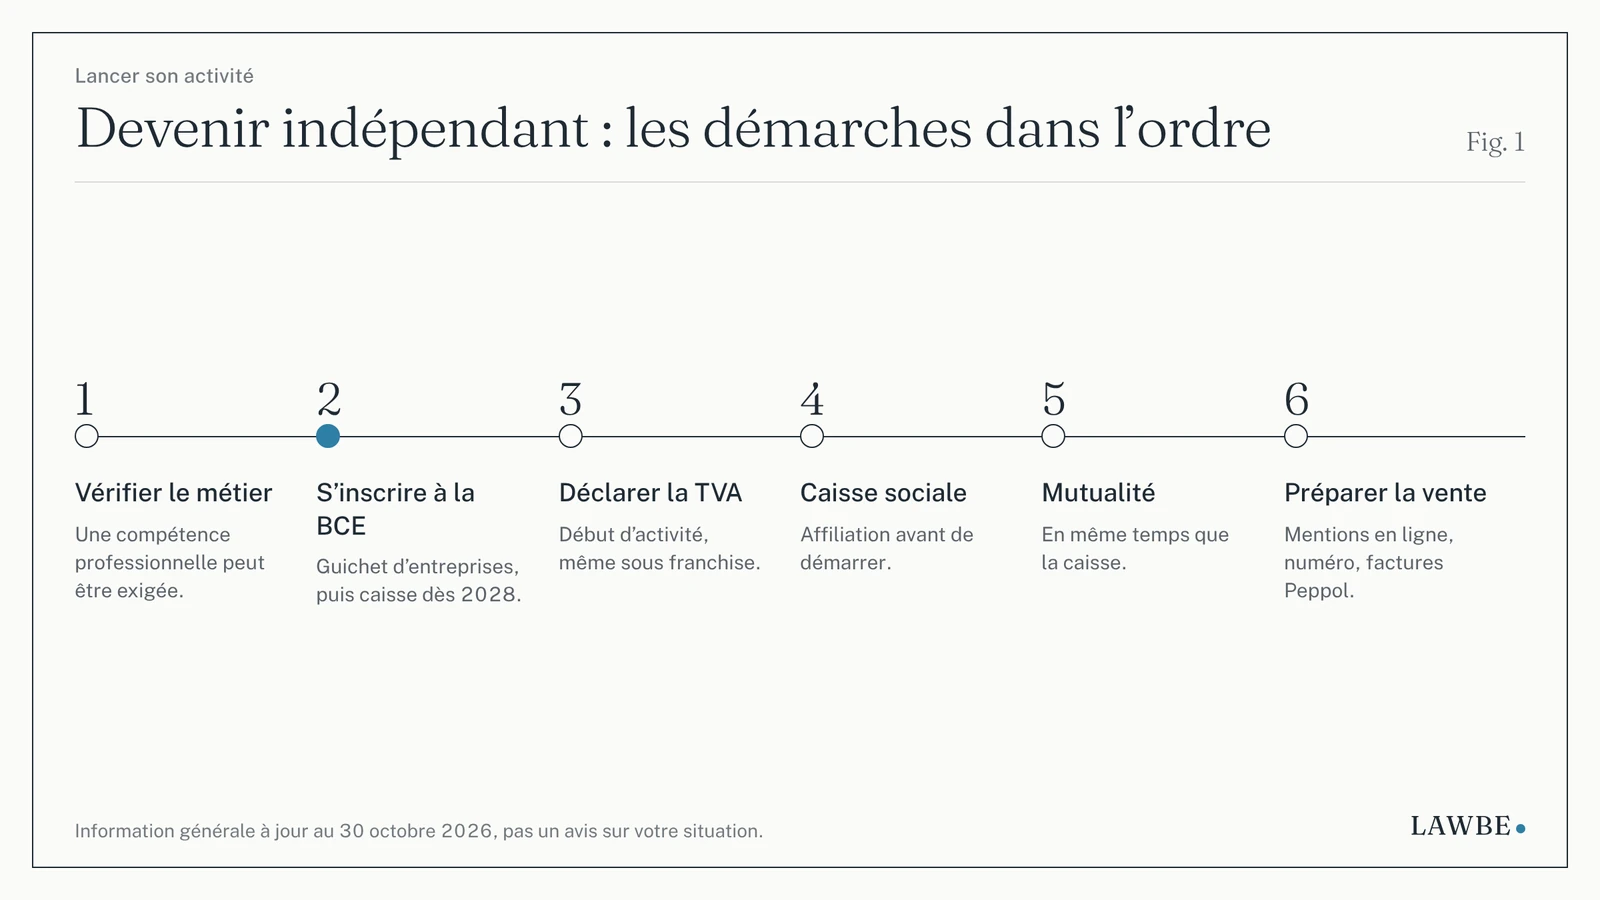
Comptez six étapes, et la plupart se règlent avant votre premier client.
La première porte sur votre métier. La Flandre n'exige plus les connaissances de gestion de base depuis 2018, Bruxelles depuis 2024 et la Wallonie depuis 2025. Certains métiers gardent, à Bruxelles et en Wallonie, une compétence professionnelle sectorielle, sans laquelle le guichet refuse l'inscription.
Vous choisissez votre guichet d'entreprises agréé, en ligne ou en bureau, et il peut activer votre numéro de TVA. Il inscrit immédiatement, contre un droit fixé par arrêté royal et indexable au 1er janvier. Jusqu'au 31 décembre 2027, l'inscription passe par un guichet d'entreprises ; à partir du 1er janvier 2028, elle se fera auprès d'une caisse d'assurances sociales.
Selon l'INASTI, l'affiliation à une mutualité se fait en même temps que l'affiliation à la caisse.
| Étape | Où | Quand | Coût |
|---|---|---|---|
| 1. Vérifier l'accès au métier | Guichet d'entreprises | Avant l'inscription | Variable |
| 2. S'inscrire à la BCE | Guichet d'entreprises agréé, en ligne ou en bureau (caisse d'assurances sociales dès 2028) | Avant de démarrer | Variable (droit fixé par arrêté royal) |
| 3. Déclarer le début d'activité à la TVA, franchise comprise | Administration de la TVA, ou par le guichet | Au début de l'activité | Variable |
| 4. S'affilier à une caisse d'assurances sociales | La caisse de votre choix | Avant le début de l'activité | Variable (selon le revenu, plus frais de gestion) |
| 5. S'affilier à une mutualité | Une mutualité | En même temps que la caisse | Variable |
| 6. Préparer la vente : mentions en ligne, numéro sur les factures, Peppol | Votre site ; votre logiciel de facturation | Avant la première vente ou facture | Variable |
Cet article vise la personne physique, dont tous les biens répondent en principe des dettes professionnelles. Dans une SRL, les actionnaires n'engagent que leur apport. Le choix se prépare avec Créer une SRL en Belgique : guide 2026 et le parcours Développer son projet.
Faut-il un numéro de TVA si je reste sous la franchise ?
Oui : selon le SPF Finances, vous demandez en 2026 la franchise dans votre déclaration de début d'activité (e604A), et vous gardez un numéro de TVA.
En 2026, la franchise vaut si votre chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 €. Depuis le 20 février 2026, ce seuil se réduit au prorata des jours écoulés depuis le 1er janvier si vous commencez en cours d'année.
Vos factures portent la mention « Régime particulier de la franchise de taxe » à la place de la TVA. Vous ne déposez pas de déclarations périodiques, mais vous communiquez au plus tard le 31 mars le chiffre d'affaires de l'année précédente.
Le seuil passera à 26.000 € en 2027, puis montera de 1.000 € par an jusqu'à 30.000 € en 2031. Faites calculer votre seuil réel par votre comptable.
Dois-je envoyer des factures électroniques à mes clients professionnels ?
Oui, dès que vous facturez une entreprise assujettie à la TVA en Belgique : depuis le 1er janvier 2026, votre facture doit être structurée et passer par le réseau Peppol. Selon le site fédéral de la facture électronique, cette obligation vise en principe aussi l'assujetti sous franchise. Vos ventes à des particuliers restent hors de ce champ.
Si un client professionnel ne peut pas recevoir techniquement une facture structurée, vous lui adressez une facture ordinaire.
Ne pas disposer des moyens techniques d'émettre et de recevoir ces factures coûte, depuis le 1er janvier 2026, 1.500 €, puis 3.000 € la deuxième fois et 5.000 € ensuite.
Que faut-il afficher pour vendre en ligne ?
Votre site donne un accès facile et permanent à votre nom, votre adresse géographique, votre e-mail et votre numéro d'entreprise. Ajoutez votre numéro de TVA si vous êtes assujetti, et vos conditions générales si vous en utilisez. Voyez le guide des conditions générales de vente.
Face à un consommateur, vous donnez avant la commande le prix total toutes taxes comprises, les frais de livraison et les règles de rétractation. En cas de litige, c'est à vous de prouver que vous avez donné ces informations.
Qu'est-ce qui change à titre complémentaire ou pour un étudiant ?
Les formalités restent celles de tout indépendant ; ce sont les cotisations qui changent. À titre complémentaire, votre activité s'ajoute à une autre activité professionnelle exercée à titre principal, un emploi salarié par exemple. Aucune cotisation n'est due tant que vos revenus d'indépendant restent sous un seuil annuel, que votre caisse vous communique.
Relisez votre contrat de travail avant de vous lancer : pendant son exécution, vous vous abstenez de toute concurrence déloyale envers votre employeur. La cour du travail de Bruxelles a retenu le motif grave pour un conflit d'intérêts. Elle a rappelé qu'avant la loi du 7 octobre 2022, une clause d'exclusivité couvrant toute activité était nulle.
Si vous étudiez, le statut d'étudiant-indépendant s'obtient sur demande, si vous êtes inscrit à titre principal dans des études menant à un diplôme reconnu.
Ses cotisations suivent une règle propre, avec une première tranche de revenus sans cotisation.
Que risquez-vous en facturant sans numéro d'entreprise ?
Exercer sans avoir demandé votre inscription à la BCE vous expose à une sanction de niveau 2 du Code de droit économique. À ce niveau, le maximum de l'amende pénale peut atteindre 4 % du chiffre d'affaires annuel, s'il dépasse le plafond en euros. L'absence du numéro sur vos factures relève, elle, du niveau 1.
Le risque le plus concret se joue devant le juge. Si vous n'étiez pas encore inscrit le jour où vous introduisez votre action, le tribunal la déclare d'office non recevable. Le juge n'examine alors pas votre facture impayée ; voyez Recouvrer une créance entre entreprises.
Sans affiliation à une caisse, l'amende administrative va de 500 à 2.000 € pour chaque manquement constaté, selon l'article dans sa version en vigueur depuis le 1er octobre 2025.
Selon le SPF Économie, revendre parfois vos propres affaires ne fait pas de vous une entreprise, à la différence d'une mise durable de biens ou de services sur le marché.
La loi ne fixe aucun seuil en euros pour devenir une entreprise. Les plateformes déclarent au fisc le vendeur de biens dès 30 ventes ou plus de 2.000 € de ventes, par an et par plateforme. Selon le SPF Finances, ce seuil ne dit pas si vous devez déclarer vos revenus.
Quels filets si votre activité rapporte peu ?
Le statut social des indépendants ne couvre pas le chômage : il vise les prestations familiales, la pension, la maladie, l'invalidité, la maternité et le droit passerelle. Pour la maladie, l'indemnité suppose d'abord un stage de six mois.
En début d'activité, votre caisse peut, sur demande et sur la base d'éléments objectifs, réduire vos cotisations provisoires, sans rembourser ce qui est déjà payé.
En difficulté financière temporaire, vous pouvez ensuite demander une dispense à l'INASTI, qui peut refuser si vous n'avez pas d'abord demandé la réduction. Les cotisations dispensées comptent pour vos droits sociaux, sauf la pension de retraite et de survie.
Le droit passerelle verse une prestation mensuelle et maintient vos droits en soins de santé et indemnités. Il joue si vous devez interrompre ou cesser votre activité malgré vous, ou si vous cessez officiellement pour difficultés économiques.
Il faut avoir été assujetti pendant les quatre trimestres qui précèdent le trimestre suivant celui de l'événement. Il faut aussi avoir payé des cotisations, ou des droits à la pension, pour quatre trimestres sur seize. Le texte vise certaines catégories de cotisations : votre caisse vous dit si les vôtres en font partie. Demandez le droit passerelle à votre caisse au plus tard pendant le deuxième trimestre qui suit celui de l'événement.
Ce que je fais concrètement
Je ne calcule ni vos cotisations ni votre TVA : ces chiffres relèvent de votre comptable. Lors d'une consultation de cadrage de 45 minutes, prépayée, 120 €, je vérifie l'ordre de vos démarches, les mentions de votre site et, à titre complémentaire, votre clause d'exclusivité. La page Droit des affaires présente la relance d'un impayé, dès 290 €, et la constitution d'une société, sur devis.
Pour vos premiers clients, je relis un contrat dès 490 € ou je rédige vos conditions générales, de 390 à 2.300 € (Contrats). Le prix exact est donné par écrit après le premier contact, gratuit. Montants hors TVA.
Questions fréquentes
Faut-il s'inscrire à la BCE pour une activité complémentaire ?
Oui, l'inscription s'impose à toute entreprise avant le démarrage, que l'activité soit principale ou complémentaire.
Sous 25.000 € de chiffre d'affaires, ai-je besoin d'un numéro d'entreprise ?
Oui : 25.000 € est le seuil 2026 de la franchise de TVA, alors que l'inscription à la BCE précède le démarrage, sans seuil.
Que faire si j'arrête mon activité ?
Demandez la radiation de votre inscription à la BCE dans le mois de la cessation.
Combien coûtent les cotisations sociales ?
Elles dépendent de votre revenu et de votre régime, plus les frais de gestion de la caisse. Votre caisse et votre comptable vous donnent les montants de l'année.
Vous préparez votre lancement comme indépendant ? Écrivez-moi votre situation en trois lignes.
Sources
- Code de droit économique, art. I.1, III.25, III.26, III.49, III.50, III.52, III.54, III.55, III.74, VI.45, XII.6, XV.70, XV.76 et XV.77 (texte coordonné, Justel, NUMAC 2013A11134).
- Arrêté royal n° 38 du 27 juillet 1967 organisant le statut social des travailleurs indépendants, art. 1er, 5quater, 10, 11, 12, 12bis, 17, 17bis et 20 (Justel, NUMAC 1967072702).
- Code de la TVA, art. 53 et 56ter : lois du 6 février 2024 (NUMAC 2024001635), du 21 mars 2024 (NUMAC 2024002757), du 10 février 2026 (NUMAC 2026001291) et du 23 septembre 2026 (NUMAC 2026007237) ; arrêtés royaux du 15 décembre 2024 (NUMAC 2024011655) et du 8 juillet 2025 (NUMAC 2025005169).
- Loi du 8 octobre 2026, art. 19 et 45 (NUMAC 2026007652).
- Loi du 21 décembre 2022 transposant la directive DAC7, art. 4 (NUMAC 2022043134) ; loi-programme du 26 décembre 2022, art. 189 à 194 (NUMAC 2022043127).
- Arrêté royal du 20 juillet 1971, art. 14 (NUMAC 1971072008) ; loi du 3 juillet 1978 relative aux contrats de travail, art. 17 (NUMAC 1978070303).
- Code civil, livre 3, art. 3.35 ; Code des sociétés et des associations, art. 5:1.
- Actes régionaux supprimant la preuve des connaissances de gestion de base (NUMAC 2018012401, 2023048156 et 2025007333).
- C. trav. Bruxelles, 26 novembre 2025, R.G. 2024/AB/359 (ECLI:BE:CTBRL:2025:ARR.20251126.1).
- Pages officielles du SPF Finances, du SPF Économie, de l'INASTI et du portail de la facture électronique (consultées les 28 et 29 octobre 2026).
Cet article est une information générale, à jour au 30 octobre 2026. Il ne constitue pas un avis sur votre situation.